現金網資金安全與隔離 是 評估 線上 平台 資金 管理 方式 的 重要 方向,涉及 客戶 資金 是否 與 營運 款項 分開、交易 紀錄 是否 清楚,以及 異常 狀況 是否 有 正式 處理 流程。使用者 在 選擇 現金網 服務 時,應 核實 監管 資訊、閱讀 資金 管理 條款,並 了解 相關 保障 的 實際 範圍。
線上 平台 的 資金 安全 是 什麼?
資金 安全 是 指 平台 是否 具備 適當 的 資金 管理 程序、交易 紀錄、存取 控制 及 異常 處理 機制,以 降低 款項 遺失、未經 授權 使用 或 帳目 不一致 等 風險。資金 隔離 則 通常 指 將 客戶 資金 與 公司 日常 營運 資金 分開 管理,避免 不同 用途 的 款項 混合 使用。
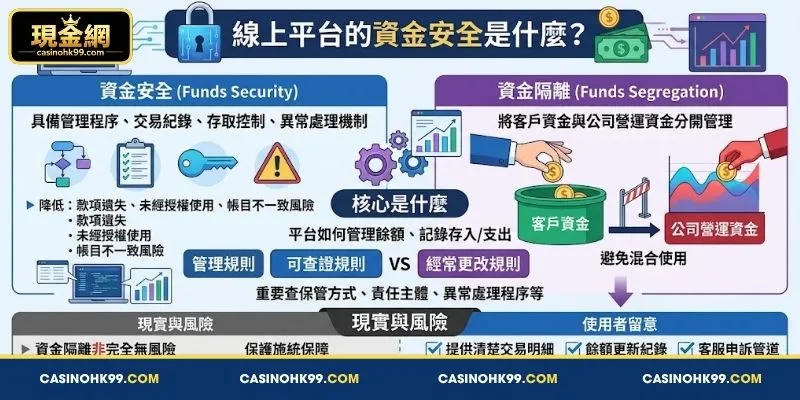
現金網資金安全與隔離 的 核心,在於 了解 平台 如何 管理 客戶 餘額、如何 記錄 每筆 存入 與 支出,以及 是否 有 可 查證 的 管理 規則。若 平台 提供 正式 的 資金 管理 說明,使用者 應 確認 其中 是否 清楚 列出 款項 保管 方式、責任 主體 及 異常 時 的 處理 程序。
然而,資金 隔離 並不 必然 代表 款項 完全 沒有 風險,也 不一定 等同 銀行 存款 保障。實際 保障 程度 取決 於 經營 主體、適用 法律、帳戶 安排 及 相關 協議。不同 地區 對 客戶 資金 的 管理 要求 可能 有所 不同,因此 不能 單憑 一句「資金 安全」就 認定 平台 已 符合 所有 規範。
使用者 也 應 留意 平台 是否 能 提供 清楚 的 交易 明細、餘額 更新 紀錄 及 客服 申訴 管道。當 款項 發生 異常 時,這些 資料 有助於 釐清 問題。相反地,若 平台 不願 說明 資金 管理 方式,或 經常 更改 規則,就 應 審慎 評估 相關 風險。
現金網資金安全與隔離 常見 的 管理 機制
資金 保護 不能 只 靠 單一 措施,而 需要 監管、帳戶 管理、交易 紀錄 及 安全 控制 相互 配合。評估 現金網資金安全與隔離 時,應 先 了解 平台 公布 的 制度,再 核對 是否 有 可信 的 外部 資料 支持。
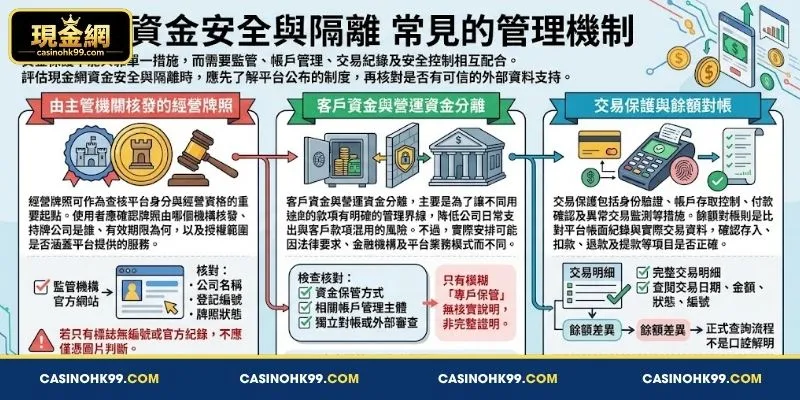
以下 三個 方向,可以 協助 使用者 掌握 主要 的 查核 重點。
由 主管 機關 核發 的 經營 牌照
經營 牌照 可 作為 查核 平台 身分 與 經營 資格 的 重要 起點。使用者 應 確認 牌照 由 哪個 機構 核發、持牌 公司 是 誰、有效 期限 為何,以及 授權 範圍 是否 涵蓋 平台 提供 的 服務。
在 檢視 現金網資金安全與隔離 時,應 優先 前往 相關 監管 機構 的 官方 網站,核對 公司 名稱、登記 編號 及 牌照 狀態。若 網站 只 展示 標誌,卻 沒有 可 查證 的 編號 或 官方 紀錄,就 不應 僅 憑 圖片 判斷 其 可信度。
此外,持有 某地區 的 牌照,不一定 代表 平台 可以 在 所有 地區 合法 經營。使用者 應 了解 當地 法規,並 確認 相關 服務 是否 適用 於 自己 所在 的 地區。
客戶 資金 與 營運 資金 分離
客戶 資金 與 營運 資金 分離,主要 是 為了 讓 不同 用途 的 款項 有 明確 的 管理 界線,降低 公司 日常 支出 與 客戶 款項 混用 的 風險。不過,實際 安排 可能 因 法律 要求、金融 機構 及 平台 業務 模式 而 不同。
判斷 現金網資金安全與隔離 是否 具備 實際 依據 時,應 查看 平台 是否 說明 資金 保管 方式、相關 帳戶 的 管理 主體,以及 是否 存在 獨立 對帳 或 外部 審查。若 只有 模糊 的「專戶 保管」說法,卻 沒有 任何 可 核實 的 說明,就 不宜 將 其 視為 完整 的 保障 證明。
使用者 也 要 分清楚 資金 隔離 與 資金 保證 的 差別。即使 存在 分離 管理 制度,仍 可能 面臨 作業 錯誤、金融 機構 風險 或 法律 爭議。因此,應 同時 了解 資金 取回 的 條件,以及 發生 異常 時 的 正式 處理 方式。
交易 保護 與 餘額 對帳
交易 保護 包括 身分 驗證、帳戶 存取 控制、付款 確認 及 異常 交易 監測 等 措施。餘額 對帳 則 是 比對 平台 帳面 紀錄 與 實際 交易 資料,確認 存入、扣款、退款 及 提款 等 項目 是否 正確。
評估 現金網資金安全與隔離 時,應 檢查 平台 是否 提供 完整 的 交易 明細,並 讓 使用者 查閱 交易 日期、金額、狀態 及 相關 編號。若 餘額 出現 差異,平台 應 有 正式 的 查詢 流程,而不是 只 透過 口頭 說明 要求 使用者 接受 結果。
另外,使用者 應 啟用 可用 的 帳戶 安全 功能,妥善 保管 密碼,並 避免 將 驗證碼 提供 給 他人。這些 個人 防護 措施 雖然 不能 取代 平台 的 責任,卻 能 降低 帳戶 遭到 未經 授權 存取 的 風險。
存入 款項 與 管理 餘額 的 安全 標準
在 進行 任何 資金 交易 前,使用者 應 確認 平台 的 付款 流程 是否 清楚、交易 紀錄 是否 完整,以及 是否 能 透過 正式 管道 處理 異常。評估 現金網資金安全與隔離 時,可 從 以下 幾個 標準 進行 檢查。
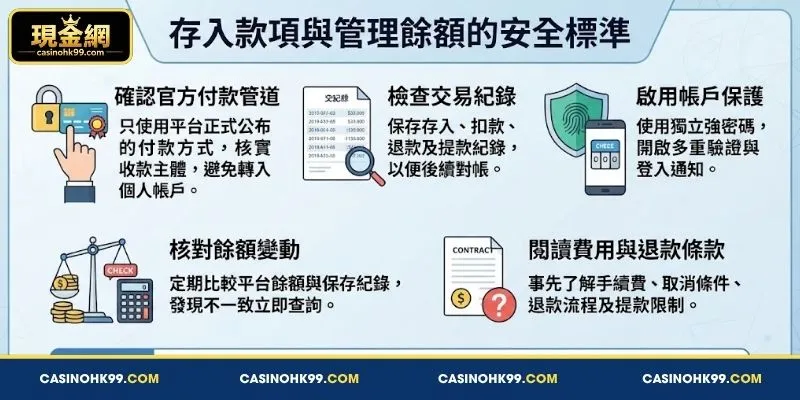
- 確認 官方 付款 管道: 只 使用 平台 正式 公布 的 付款 方式,並 核實 收款 主體,避免 依照 陌生 訊息 將 款項 轉入 個人 帳戶。
- 檢查 交易 紀錄: 保存 存入、扣款、退款 及 提款 的 日期、金額 和 交易 編號,以便 後續 對帳。
- 啟用 帳戶 保護: 使用 獨立 且 強度 足夠 的 密碼,並 在 可行 時 開啟 多重 驗證 與 登入 通知。
- 核對 餘額 變動: 定期 比較 平台 顯示 的 餘額 與 自己 保存 的 交易 紀錄,發現 不一致 時 立即 查詢。
- 閱讀 費用 與 退款 條款: 事先 了解 交易 手續費、取消 條件、退款 流程 及 提款 限制,避免 因 資訊 不足 而 產生 爭議。
平台 也 應 清楚 說明 個人 資料 的 收集 與 使用 方式,並 採取 合理 的 技術 及 管理 措施。使用者 不應 將 密碼、一次性 驗證碼 或 遠端 控制 權限 交給 客服 或 陌生 人員。
若 遇到 所謂 的 帳戶 解凍費、保證金 或 額外 驗證費,應 先 透過 正式 管道 查證,不要 因為 擔心 款項 無法 取回,就 急於 再次 轉帳。
如何 評估 資金 保護 機制 的 可信度?
判斷 平台 的 資金 保護 是否 可靠,需要 綜合 官方 資訊、交易 紀錄、條款 內容 及 外部 查證 結果。即使 平台 宣稱 具備 現金網資金安全與隔離 制度,也 應 確認 相關 承諾 是否 有 清楚 的 文件 或 可 核實 的 證據 支持。
建議 依照 以下 方向 進行 評估:
- 核實 經營 主體: 查詢 公司 名稱、登記 資訊、聯絡 地址 及 相關 監管 紀錄,確認 不同 頁面 的 資料 是否 一致。
- 閱讀 資金 管理 條款: 確認 客戶 款項 如何 保管、是否 與 營運 資金 分離,以及 發生 爭議 時 由 哪個 主體 負責。
- 查看 審查 或 稽核 資料: 若 平台 宣稱 接受 獨立 審查,應 核對 審查 機構、報告 日期、適用 範圍 及 查詢 方式。
- 檢查 申訴 流程: 確認 是否 有 正式 客服 管道、案件 編號、處理 時限 及 後續 申訴 方式。
- 留意 不合理 承諾: 對於 宣稱 絕對 安全、保證 隨時 取回 全部 款項,卻 沒有 具體 文件 的 說法,應 保持 警覺。
同時,應 注意 網路 評價 可能 存在 過時、偏頗 或 無法 查證 的 情況。單一 使用者 的 正面 或 負面 經驗,都 不足以 證明 平台 整體 的 資金 管理 能力。
若 平台 無法 清楚 解釋 資金 保管 安排,或 要求 使用者 透過 私下 管道 轉帳,較 安全 的 做法 是 暫停 交易,保存 相關 證據,並 向 合適 的 監管 或 消費者 保護 機構 查詢。不要 將 尚未 核實 的 宣傳 內容 當成 資金 保障 的 保證。
結論
現金網資金安全與隔離 的 評估,應 著重 經營 資格、客戶 資金 管理、交易 紀錄 及 異常 處理 機制。選擇 現金網 服務 時,應 核對 官方 資料、仔細 閱讀 條款,並 保存 每筆 交易 的 證明。不要 輕信 絕對 安全 的 承諾,也 不要 為 取回 款項 而 支付 未經 核實 的 費用。